

7131のむら産業(株)
市場:東証STD
業種:卸売業
野村コーポレーションは、主に包装関連事業と物流包装事業に従事する日本の会社です。同社は 2 つの事業セグメントを通じて事業を展開しています。包装関連セグメントは、包装資材事業と包装機械事業から構成されます。包装資材事業は、米袋を中心とした食品・包装資材の企画・設計・販売を行っております。製品にはチャック付きサイドガゼットロール gzr が含まれます。包装機械事業は、米粒計量包装機の企画・開発・製造・販売を行っております。主な製品としては、ラピッドパッカーnexus、スーパーインテリジェントパッカーsip-110、ぬか玉ピッカーtosenなどがあります。物流・梱包事業は、製函機や緩衝材の仕入・販売、製品導入支援・保守サービスの提供を行う。製品にはエアクッション材製造機、ウレタンフォーム生成機などがあります。
関連: 2021年のIPO/包装フィルム/物流/機械/卸売り
スポンサード リンク


スポンサード リンク
- 全て表示
- 関連ブログ情報
- 【2ch】市況1/株式板(5ch)
- 【Yahoo】ファイナンス掲示板
- twitter呟き
- [7131]のむら産業 株式掲示板
関連ブログ情報 新着リスト
-
-
 2026/09/19 PR
のむら産業(7131)は大丈夫?あの株界レジェンドが今強く警告している大化け銘柄とは…
- 20年以上の長きにわたり数多くの大化け銘柄を排出し続け「神がかり」とまで言われる相場界のレジェンド。そしてラジオNIKKEIでもお馴染みの…
- https://shinseijapan.com/
-
-
-
2026/05/28
値上がり予想銘柄API-1(不定期)(2026,5,27)
- 値上がり予想銘柄API-1(不定期)(2026,5,27) 3697 SHIFT 3777 FHTホールディングス 4165 プレイド 6036 KeePer技研 6245 ヒラノテクシード 7131 のむら産業 7681 レオクラン 9166 GENDA 投資は自己判断で...
- https://kabu-chan11.muragon.com/entry/8580.html
-
-
-
2026/05/28
値上がり予想銘柄2(API_Rank1)(2026,5,27)
- 値上がり予想銘柄2(API_Rank1)(2026,5,27) 2586 フルッタフルッタ 3697 SHIFT 3777 FHTホールディングス 4165 プレイド 5018 MORESCO 6036 KeePer技研 6245 ヒラノテクシード 7131 のむら産業 7...
- https://kabu-chan11.muragon.com/entry/8573.html
-
-
-
2026/03/25
値上がり予想銘柄4(VWAP) (2026,3,25)
- 値上がり予想銘柄4(VWAP) (2026,3,25) 7131 のむら産業 投資は自己判断で! #株 #株投資 #有望銘柄 #トレード
- https://kabu-chan11.muragon.com/entry/8162.html
-
【2ch】市況1板、株式板の反応(新着順)
スポンサード リンク
【速報】急騰・急落銘柄報告スレ19442より
14 :山師さん@トレード中 :2026/08/24(月)10:29:09 ID:Ko6Xl2R50.net
板別にレスを表示する

Yahoo掲示板(Y板)の反応(新着順)
スポンサード リンク
2026/09/16(水) 12:32:00投稿者:損正義
使ったツール:過去の日本株データから「この先どれくらいの確率で株価が何倍になるか」を統計的に推定する自作モデルに、直近の決算・IRを照らし合わせたもの。
■ のむら産業(7131)── 判定 ○「良い材料が出た。まだ割高ではない」
・1年で1.5倍になる確率:48%(実力目安 約20%)→ 上位50社に入る高さ
・3年で3倍になる確率:23%(実力目安 約14%)→ 小型株なので器としては十分
・株価 ÷ 内在価値:1.01 → いまの株価 ≒ 理論価格。割高ではない
・直近の材料:9/11に通期予想を上方修正(利益 27%)、配当 96円→122円。会社側が自信を示した
・注意点:コメ不足で精米袋が売れた「特需」が来年剥がれる可能性。12月の本決算で確認
■ 用語の説明
【「1年で1.5倍になる確率」とは】
過去の日本株で「同じような財務内容・株価の動きだった会社」が、その後1年で株価1.5倍を達成した割合を元に計算した数字です。
【「内在価値(Intrinsic Value)」とは】
「この会社が将来生む利益を全部足したら、1株いくらの価値か」を計算した理論価格です。
計算方法が1つだと前提しだいで大きくブレるので、5つの有名な方法で別々に計算し、その真ん中の値を採用しています。
① バフェット流:10年後の利益から逆算
② いまの利益がずっと続くと仮定して計算
③ 純資産 + 上乗せ利益で計算
④ 将来の利益を現在価値に割り引く(DCF)
⑤ グレアムの簡易式
「株価 ÷ 内在価値」の読み方:
1.0 = 株価は理論価格どおり
0.5 = 理論価格の半額で放置されている
2.0 = 理論価格の2倍(将来の成長をすでに織り込んだ価格)
■ まとめ
・のむら産業:業績上振れ・増配・株価は理論価格並み。保有継続の根拠あり
2026/09/15(火) 06:50:00投稿者:損正義
ベイス推定で計算したところ、
Ticker銘柄名 時価総額(億円) 10バガー確率(数値) 確率:1年1.5倍 HDI下限:1年1.5倍 HDI上限:1年1.5倍 確率:1年2倍 HDI下限:1年2倍 HDI上限:1年2倍 確率:3年3倍 HDI下限:3年3倍 HDI上限:3年3倍 確率:5年5倍 HDI下限:5年5倍 HDI上限:5年5倍
7131.T Nomura Corporation 50.3 0.055211 0.485541 0.334494 0.485541 0.127339 0.023156 0.127339 0.232288 0.148486 0.232288 0.068018 0.036535 0.068018 47
2026/09/14(月) 23:57:00投稿者:損正義
9/11 Q3 短信と同時に通期上方修正(売上 77.9億 9.6%、営業利益 9.58億 27.2%、純利益 6.98億 37.4%)、配当 96→122円。逆DCF 必要成長率 5.5%、株価/IV 中央値 1.01。1年1.5倍のベイズ推定49%は上方修正が未反映で過小の可能性
2026/09/14(月) 12:03:00投稿者:dra*****
みんな修正するって知ってるからね〜
マジで最近ここら辺のエッジを取るのむずいわ
2026/09/14(月) 08:33:00投稿者:screen
これだけ増配して配当性向23
頼もしいですね
2026/09/14(月) 06:19:00投稿者:不死身の特攻兵
上方修正(EPS414.5→527.9円)
に伴うレンジ相場のスライド計算
旧ボックス:3300〜3800円(PER8.0〜9.2倍)
↓
新ボックス想定:【4200〜4840円】
これまでの高値4450円は
新レンジの中間帯となります
相場はそう単純じゃないのはわかってますが
ちょっぴり期待したいです
2026/09/13(日) 18:50:00投稿者:不死身の特攻兵
羨ましいですね
増配を踏まえれば、利回り10%超えでは?
ここまでくれば売却する理由なくなりますね
未だに配当性向25%以内ですし
事業的に毎期キャッシュが積み上がるわけですし
AIで淘汰されない稀有なストックビジネスですし
もう株価とかどうでもいい領域は、本当にうらやましいです
2026/09/12(土) 16:22:00投稿者:mas*****
4年握ってるけど、どうしようw
2026/09/11(金) 17:20:00投稿者:screen
増配で普通に上がりそう
目立つことなく長期で上がっていきそう
2026/09/11(金) 16:02:00投稿者:soccer
上方修正でるって書いてた「のむら産業」、上方修正&配当修正が出ました!
アピリッツに続いてまた上方修正予想が当たりました。
EPS414→修整後EPS528
配当96円→修整後配当122円
しかもこの修整後EPS528はめちゃくちゃ保守的で東洋経済が出してる予想に合わせたに過ぎません。
今日発表の3Q決算迄で既にEPS446。
1Q/2Q/3Qの平均EPSは約150なのに、残りの4QはEPS80程度で達成してしまうくらい保守的な数字です。
それなら4Qにそんなに季節性があるかと言えば昨年の決算を確認してもありません。
昨年1〜3Qの平均EPSは93でした。
昨年4QのEPSは103でむしろ4Qの方が多かったくらいです。
今年の4Qが1〜3Q平均の半分程度とかめちゃくちゃ保守的な予想としか言えないですね。
twitter検索

|
Kei07365917
四季報斜め読みしてたんですけど
9553
7682
7131
6586
が良さそうに感じました(小並感)
特にのむら産業良さげ |
|---|


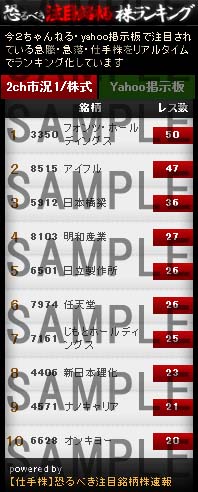
 週刊SPA!7/24・31合併号のマネー(得)総本部のコーナーで当サイト『恐るべき注目銘柄株速報』のインタビュー記事が掲載されました。


にのむらが出てる時点でクソだろw